
 JK DECOR
「タダより高いものはない」。だから最初は疑いました。
「何度相談しても無料です」と言われると、ちょっと身構えませんか?私も最初にマネーキャリアを知ったときは、「無料ってことは、すごい勧誘されるんじゃない?」と普通に勘繰っていました。
FPさんに1時間以上相談できて、ライフプランまで考えてもらえて、それでも無料。どう考えても、どこかでお金が発生しているはずです。
実際に相談してみると、思っていたような強引な勧誘はなし。それが逆に気になって、当時マネーキャリアの方と話す機会があったときに、「これって、どういう仕組みで成り立っているんですか?」と直接聞いたことがあります。元記事も、そこから調べた内容をまとめたものでした。
あれから約5年。今では年に2回くらい、お金のことで大きな判断をするタイミングに相談しています。
この記事では、当時聞いた話も残しながら、現在の公式情報と照らし合わせて「なぜ無料なのか」を改めて整理します。
この記事を書いている私(JK DECOR)は、2019年から投資を開始。2018年まで貯金300万程度しか無かった私が、現在は総資産3000万円を達成。Instagramのライフスタイルアカウントは現在フォロワー10万人。現在行っている資産運用は新NISAとiDeCo、純金積立や暗号資産など。このブログでは、出来るだけ難しい専門用語は使わず、投資初心者の方に向けて必要な情報だけを厳選して発信しています。
【結論】契約時に金融機関などから手数料が支払われる仕組みがあるから無料

先に結論から書くと、マネーキャリアのFP相談が無料なのは、相談者以外から収益が発生する仕組みがあるからです。現在のマネーキャリア公式FAQでは、ライフプランや保険の見直しをした結果、新しい保険や投資などの契約が必要になった場合、金融機関などから担当FPへ契約手数料が支払われるため、相談者から相談料を取らなくても無料相談を提供できると説明されています。
つまり、誰かがボランティアで相談に乗っているわけではありません。無料には、ちゃんと無料にできる理由があります。
マネーキャリアは「何の収益もないのに無料」ではありません。契約が発生した場合などに手数料が発生する仕組みを理解したうえで利用するのが大切です。
元の記事では「FPさんを紹介した時点で紹介料が発生する」と説明していました。これは当時私が聞いた内容をもとに書いたものですが、現在の公式説明とは異なるため、今回の記事では今確認できる公式情報を優先して修正しています。
「タダほど怖いものはない」と思っていた私としては、お金がどこから出ているのか分かっただけでも、無料相談への警戒心はかなり下がりました。
無料だからといって「何も提案されない」わけではない
ここは、無料相談を使う前に知っておいた方がいいと思います。マネーキャリアは公式FAQで、強引な勧誘や押し売りは行わないとしています。一方で、相談内容によっては保険や金融商品などを提案されることはあります。
当たり前といえば当たり前ですよね。保険を見直した結果、「今の保障では足りない」となれば別の商品を提案されることもあるでしょうし、何かを契約した方がいいケースなら、その選択肢について説明されることもあると思います。
私が嫌なのは、商品を提案されること自体ではありません。相談内容と脈絡もなく特定の商品を強く勧められたり、「今日決めた方がいいですよ」と契約を急かされたりすることです。
約5年間利用していますが、私の場合はそういう経験はありませんでした。むしろ、何も勧められず相談だけで終わることもあり、「こんなに相談して本当にいいのかな」と思ったくらいです。
「商品を提案されること」と「強引に契約させられること」は別。提案を受けたら、なぜ必要なのか、費用はいくらか、ほかに選択肢がないかを聞いてから自分で判断するのがいいと思います。
私はあまりにも勧誘されなかったので、逆に自分から「今入っている保険も見てもらえます?」とお願いしたことがあります(笑)。
評価の低いFPが相談対応しない仕組みは、今も確認できた

元記事でかなり詳しく書いていたのが、この話です。私が当時マネーキャリアの方へ「なぜ、強引に勧誘してくるFPさんがいないんですか?」と聞いたところ、面談後のアンケートなどで評価が悪いFPさんには、その後マッチングされにくくなる仕組みがあるという説明を受けました。
当時は公式サイトに詳しく出ていなかったので、「本当に今もそうなのかな?」と思って今回あらためて確認しました。現在の公式サイトでは、面談実績や相談後の満足度アンケートをもとにFPを独自スコアで評価し、スコアの低いFPは相談対応を行わない仕組みと説明されています。
これ、昔聞いた話とかなり近いんですよね。もちろん「だから全FPが絶対に自分と合う」とまでは言えません。人と人なので、相性はあると思います。
ただ、相談後の評価がFPの対応に反映される仕組みなら、目先の契約だけを優先するより、相談者に納得してもらうことも重要になってくるのだと思います。
昔聞いた話が、数年後に公式サイトの仕組みとして見える形になっていたのはちょっと面白かったです。「あのとき聞いた話、本当にそうだったんだ」と思いました。
何度相談しても無料。本当に私は何度も使っている

マネーキャリアは現在も、何度相談しても無料と案内しています。公式ページでは、利用者の約半数が3回以上相談しているとも説明されています。
私もまさにこのタイプ。最初の相談から約5年、だいたい年に2回くらいのペースで、必要なタイミングに利用しています。
- ライフプラン
- つみたてNISAとiDeCo
- 資産運用サービス
- 医療保険の見直し
- 子どもの保険
- 新NISA
- 課税口座で持っている投資信託
- 投資先や投資額
- まとまったお金をどうするか
「定期的にFP相談を受けよう」と決めているわけではなく、自分のお金について何か判断するタイミングが来ると、そういえば一回聞いておこう、となる感じです。元の記事でも「年2回くらい相談している」と書いていましたが、それから数年経った今もほぼ変わっていません。
最初からこんなに長く利用するつもりは全然ありませんでした。気付いたら「大きなお金を動かす前に一度聞いておく場所」になっています。
最初の相談後、お尻に火がついて資産運用を始めた
これも原文にあった話で、今振り返ってもかなり大きかった部分です。最初にFPさんへ相談したあと、それまでよく分からないまま放置していたNISAやiDeCo、資産運用について急に現実味が出てきて、私自身いろいろ調べ始めました。
いわば、お尻に火がついた状態。
ところが実際に投資を始めてみたら、今度は「このファンドでいいのか?」「この金額で大丈夫?」「自分の考え方って、そもそも合ってる?」と別の不安が出てきました。
そこで3回目の面談では、自分で始めた資産運用について再び相談。元記事では、このときの相談内容を別の記事にまとめています。
詳しくはこちらです。
何も知らなかった頃より、少し分かるようになってからの方が質問って増えるんですよね。私は今でもその繰り返しです。
2026年には約800万円の満期金も相談した
最近では、10年間続けていたドル建て保険が満期になり、約800万円のまとまったお金を受け取ったときにも相談しました。さすがにこの金額になると、自分だけで一気に動かすのはちょっと怖い。「全部投資に回した方がいいのかな」と迷っていました。
相談では、単純に「何を買えば増えますか?」ではなく、いつ使う可能性があるお金なのか、どこまでなら長期間動かせなくても大丈夫なのかという部分まで話しました。意外だったのは、投資の相談なのに「もっと投資しましょう」という話にならず、近いうちに使う可能性のあるお金は現金で残す考え方も含めて話してもらえたことです。
最終的な投資先や金額まで含めた詳しい相談内容は、約5年間使ったレビュー記事にまとめています。
正直、投資の相談をしたら「もっと運用した方がいい」と言われると思っていました。現金を残す考え方も含めて話してもらえたのは、長く相談している理由のひとつです。
無料相談は「相談すること」と「契約すること」を分けて使う
5年使ってきて、私自身が一番意識しているのはこれです。相談することと、契約することは別。FPさんから何か提案されたとしても、その場ですぐ決める必要はないと思っています。
- なぜこれが必要なのか
- どんなメリットがあるのか
- デメリットやリスクは何か
- 手数料はいくらか
- 他に選択肢はないか
- 今決める必要があるのか
昔は「プロが言うなら、それが正解なんだろう」と考えていましたが、今はちょっと違います。FPさんに答えを決めてもらうのではなく、自分で決められるところまで整理してもらう。私には、この使い方が一番合っていました。
無料相談だから全部任せるのではなく、分からないところを聞いて、最後は自分で判断する。私はこの距離感で利用しています。
無料でも、誰でも相談できるわけではない
ここは以前の記事ではあまり触れていなかった部分なので、今回追加しておきます。現在の公式FAQでは、年齢・病歴・就労状況・相談内容などによって、FPを紹介できない場合があると案内されています。
また、同業者、営業目的、日本国内に住民票がない人や海外在住者、学生、世帯として継続収入がない人などは相談を断る場合があります。学生については親族同席で相談できる場合もあります。
「無料=誰でも無条件で利用できる」ではありません。該当しそうな場合は、申し込み前に最新の公式条件を確認するのがいいと思います。
いきなり1対1が不安なら、無料セミナーからでもいい
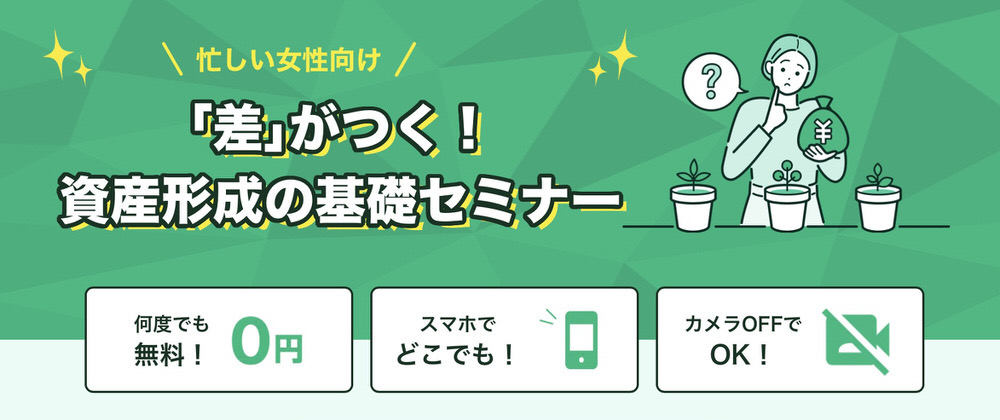
元の記事で紹介していた無料マネーセミナーも、現在マネーキャリアで開催されています。オンラインで受講でき、セミナーによって日時を選び、LINEで視聴URLを受け取る流れです。
私が初めてFP相談をした頃は、今ほどこういう選択肢がなかったので、YouTubeで資産運用の動画をいろいろ見て、「自分は何が分かっていないんだろう?」というところを整理してから面談に臨みました。
これ、投資初心者の頃は結構難しいんですよね。分からないことが分からない。
だから、いきなり1対1で家計や資産の話をするのはハードルが高いという人なら、まずセミナーで基礎を知ってから「ここを詳しく聞きたい」とFP相談へ進むのもアリだと思います。
私は最初、質問を作るためにYouTubeを見ていました。今ならセミナーでざっくり基礎を知ってから相談する方がラクかもしれません。
【まとめ】無料の仕組みが分かれば、必要以上に怪しむことはない
「タダより高いものはない」。私も最初はそう思ってマネーキャリアをかなり疑っていました。でも実際に使ってみて、なぜ無料で相談できるのかを自分で聞き、その後も約5年間利用してきた今は、最初の頃ほど「無料」という言葉自体を警戒しなくなりました。
現在の公式情報では、相談の結果として保険や投資などの契約が必要になった場合、金融機関などから担当FPへ手数料が支払われる仕組みが説明されています。さらに、面談実績や満足度アンケートを使ってFPを評価する仕組みも公開されています。
仕組みを知ったうえで相談する。提案されたら理由を聞く。最後は自分で決める。結局これです。
私の場合、その使い方で約5年。今でもお金について大きな判断をするタイミングには相談しています。
「タダだからとりあえず使う」ではなく、「分からないことがあるから相談する」。5年使った今は、このくらいシンプルに考えています。
「無料なのは分かったけど、実際5年間使ってどうだった?」という部分はこちらの記事に全部まとめています。
また、マネーキャリア以外も含めてFP相談を比較したい場合はこちら。
最後までお読みくださりありがとうございました!